(리서치 핵심 터치 요약) 두산 에너빌리티, 2분기 실적 대박! 그런데 목표주가는 왜 하향됐을까요?
두산 에너빌리티가 2분기 역대급 실적을 발표하며 시장 기대를 훌쩍 뛰어넘었어요! 매출과 영업이익 모두 크게 성장하고 신규 수주도 폭발적으로 늘었죠. 하지만 목표주가는 하향 조정되었다는 소식, 그 배경이 궁금하지 않으세요?
핵심 요약
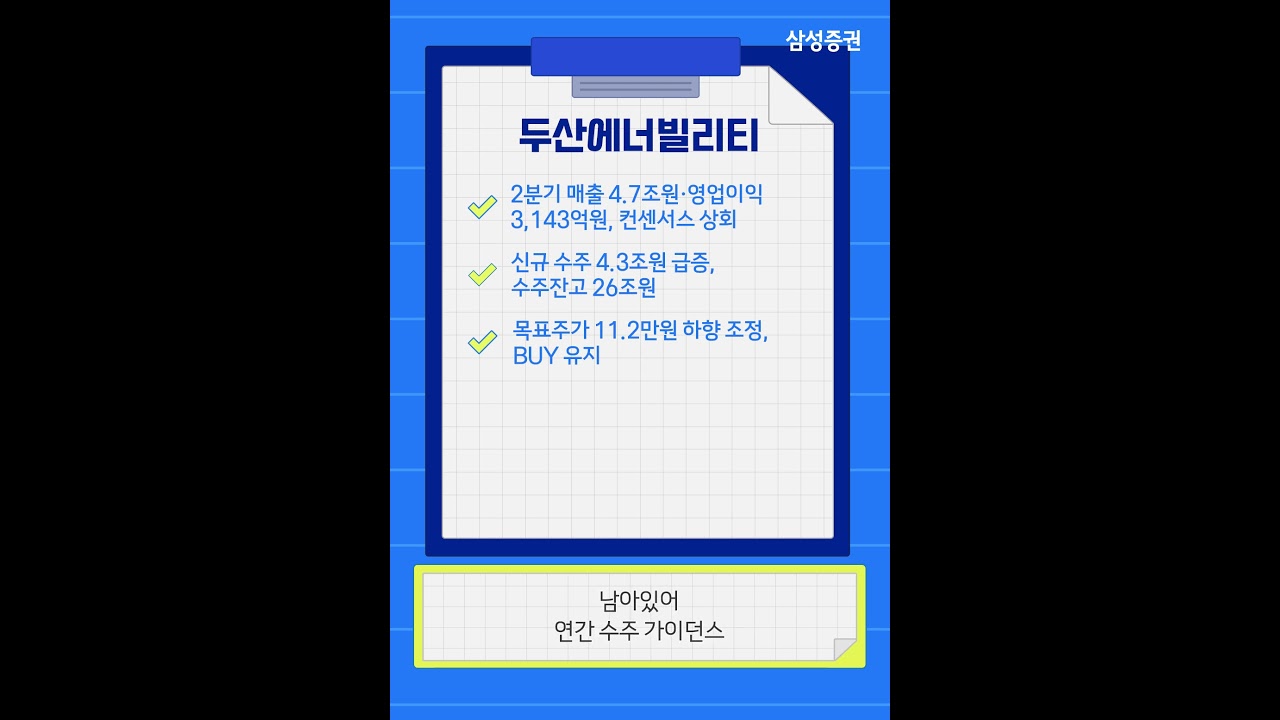
두산 에너빌리티의 2분기 실적은 매출 4.7조원, 영업이익 3,143억원으로 전년 대비 각각 3.4%, 15.9% 증가하며 시장 컨센서스를 훌쩍 뛰어넘었어요. 특히 밥캣 부문의 성장이 눈에 띄었고, 신규 수주도 대폭 늘어 수주 잔고가 26조원까지 증가했답니다.
배경 설명
이번 호실적은 에너빌리티 부문의 가스터빈 프로젝트와 원자력 기자재 공정률 상승 덕분이에요. 여기에 밥캣의 가격 인상과 관세 환급 효과까지 더해져 영업이익이 급증했죠. 상반기 신규 수주가 7조원을 넘어선 만큼, 연간 수주 가이던스 상향 조정 가능성도 높게 점쳐지고 있어요.
주요 포인트
• 2분기 매출 4.7조원, 영업이익 3,143억원으로 시장 기대치 상회!
• 에너빌리티 부문, 가스터빈 및 원전 기자재 공정률 상승으로 영업이익 5.4% 증가
• 밥캣 부문, 가격 인상 및 관세 환급 효과로 영업이익 42.9% 급증
• 2분기 신규 수주 4.3조원, 총 수주 잔고 26조원 달성!
• 체코 원전, SMR 기자재 계약 등 향후 대규모 수주 기대감 여전
실천 방법
- 목표주가 하향의 의미 파악하기: 최근 할인율 상승과 글로벌 동종업체 가치 하락으로 목표주가가 조정된 것이니, 기업의 본질적인 성장 동력은 여전히 유효하다는 점을 기억하세요.
- 장기적인 관점에서 지켜보기: 체코 원전, SMR 등 대규모 프로젝트가 남아있어 장기적인 성장 가능성은 여전히 높아요. 단기적인 변동보다는 꾸준히 기업의 행보를 지켜보는 것이 중요하답니다!
핵심 수치
• 2분기 매출액: 4.7조원 (전년 대비 +3.4%)
• 2분기 영업이익: 3,143억 원 (전년 대비 +15.9%)
• 밥캣 부문 영업이익 증가율: 42.9%
• 2분기 신규 수주: 4.3조원 (전분기 대비 +56%)
• 총 수주 잔고: 26조원
• 조정된 목표 주가: 112,000원 (기존 대비 30% 하향)
마무리
두산 에너빌리티는 단기적인 목표주가 조정에도 불구하고, 탄탄한 실적과 풍부한 수주 잔고로 미래 성장 가능성을 확실히 보여주고 있어요. 앞으로도 꾸준히 기업의 성장을 기대해 봐도 좋을 것 같습니다!
태그: #두산에너빌리티 #기업리포트 #2분기실적 #주식투자 #밥캣 #원자력 #가스터빈 #SMR #투자분석 #리서치핵심터치
댓글
댓글 쓰기