(리서치 핵심 터치) 유한양행 2분기 호실적 발표! 목표주가와 투자 포인트 완벽 정리
유한양행이 2분기 어닝 서프라이즈를 기록했어요! 얀센 라이선스 수익이 효자 노릇을 톡톡히 했는데요, 목표주가는 조정되었지만 여전히 매력적인 투자 포인트들을 살짝 풀어볼게요.
핵심 요약
유한양행이 2분기 매출과 영업이익 모두 큰 폭으로 성장했어요. 유럽 라이선스 수익 증가와 신약 처방 확대가 실적 상승을 기분 좋게 이끌고 있답니다.
배경 설명
얀센의 유럽 판매 관련 라이선스 수익이 확 늘어난 덕분에 우수한 성적표를 받았어요. 글로벌 시장에서 우리 신약들의 입지가 점점 더 탄탄해지는 흐름이에요.
주요 포인트
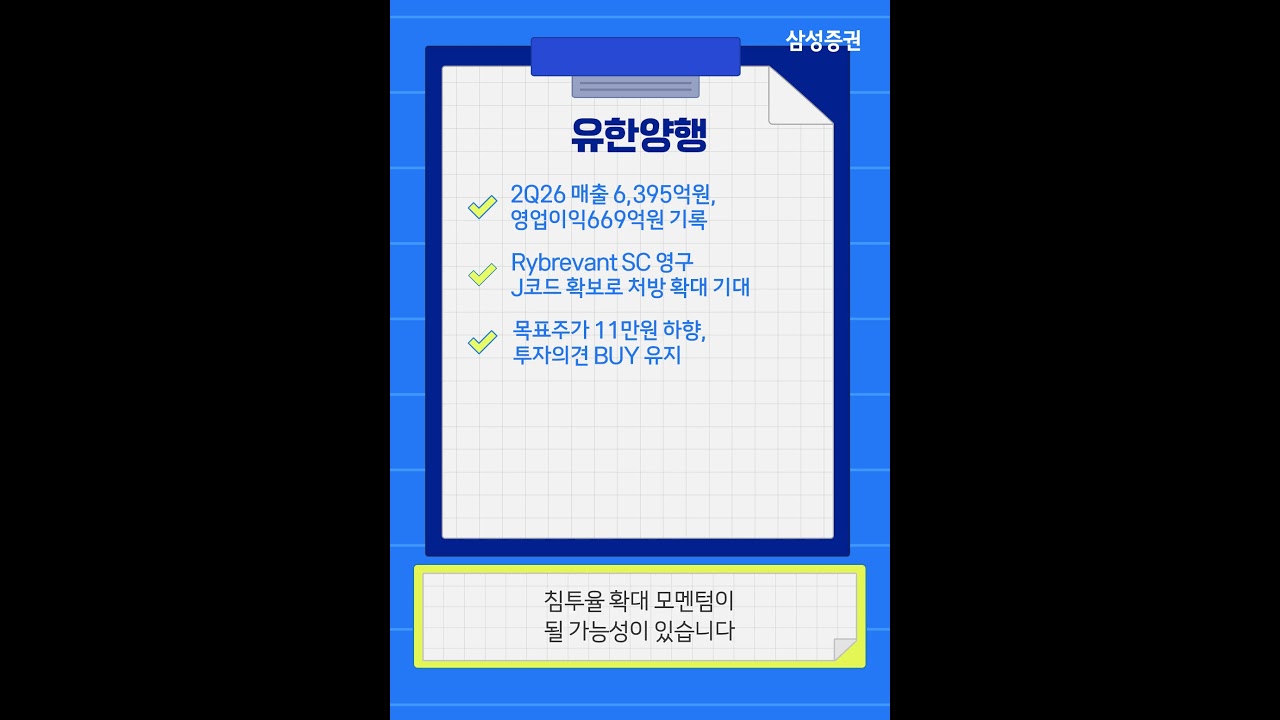
• 2분기 매출 6,395억 원(+10.4%), 영업이익 669억 원(+34.1%)
• 렉라자 병용요법 치료 옵션 등재 및 J코드 확보로 처방 걸림돌 해소
• 향후 마리포사 임상 데이터 발표에 따른 추가 성장 모멘텀 기대
실천 방법
- 해외 처방이 실제로 얼마나 늘어나는지 분기별 추이 확인하기
- 향후 예정된 임상 데이터 발표 일정에 맞춰 매수 타이밍 잡기
핵심 수치
올해 연간 매출은 2조 3,428억 원, 영업이익은 1,196억 원으로 전망돼요. 목표주가는 가치 재산정으로 12만 원에서 11만 원으로 내려갔지만 '매수(BUY)' 의견은 그대로 유지 중이에요.
마무리
목표주가는 조금 낮아졌지만 성장 스토리는 여전히 짱짱해요! 제약·바이오주에 관심 있다면 유한양행을 꾸준히 관심종목에 두고 지켜보세요.
태그: #유한양행 #주식투자 #기업리포트 #제약바이오 #리서치핵심터치
댓글
댓글 쓰기