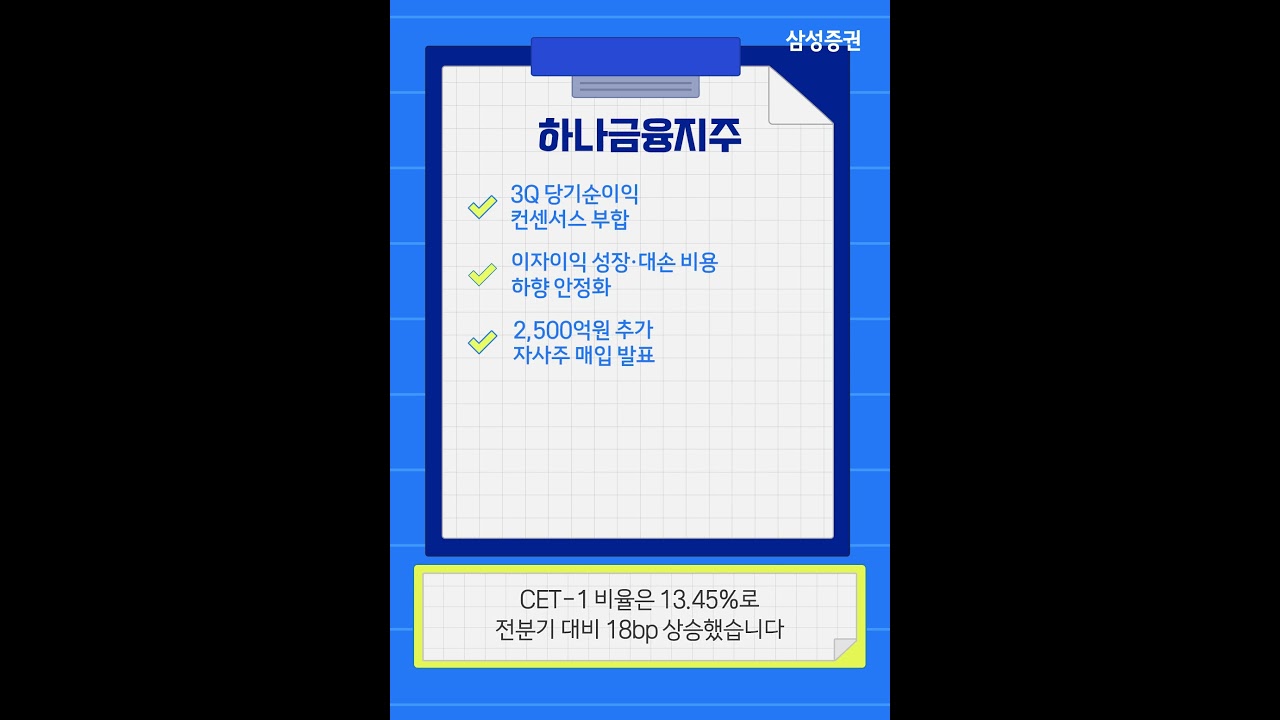
(삼성증권) 하나금융지주 3Q 실적: 방어력은 확인, 이제는 NIM과 주주 환원의 시간
하나금융지주가 3분기에 예상치를 뛰어넘는 실적을 기록하며 견고한 방어력을 입증했어요. 특히 이자 이익 성장과 대손 비용 안정화가 큰 역할을 했죠. 이제 순이자마진(NIM) 반등과 주주 환원 확대에 대한 기대감이 커지고 있습니다.
핵심 요약
하나금융지주 3분기 실적이 예상치를 웃돌며 견고한 방어력을 보여줬어요. 이자 이익 성장과 대손 비용 안정화 덕분인데요. 앞으로 순이자마진(NIM) 반등과 주주 환원 정책 강화가 기대됩니다.
배경 설명
최근 은행업 전반에 걸쳐 실적 우려가 높았던 상황에서, 하나금융지주는 3분기에 1조 2,200억 원의 순이익을 기록하며 기대치를 충족시켰어요. 불안정한 시장 속에서도 꽤 선방한 셈이죠!
주요 포인트
• 예상치 뛰어넘는 순이익: 3분기 단기 순이익은 1조 2,200억 원으로, 전년 동기 대비 7.9% 증가하며 컨센서스에 부합했어요.
• 탄탄한 실적 방어력: 이자 이익의 견조한 성장, 대손 비용의 하향 안정화, 그리고 1,868억 원의 외화 환산 이익이 실적을 든든하게 받쳐줬습니다.
• NIM 반등 기대: 순이자마진(NIM)은 잠시 하락했지만, 컨퍼런스 콜에서 3분기를 저점으로 반등할 가능성이 높다고 언급했어요.
• 주주 환원 강화: 2,500억 원 규모의 추가 자사주 매입을 발표하며 주주 친화적인 정책을 이어갈 예정이에요.
• 매력적인 밸류에이션: 2027년 예상 PBR이 0.67배로 여전히 저평가되어 있어 업종 내 Top Pick 의견이 유지됩니다.
실천 방법
- NIM 반등 여부 주목: 3분기를 저점으로 순이자마진(NIM)이 다시 상승할지 지속적으로 지켜보는 것이 중요해요.
- 주주 환원 정책 지속 확인: 추가 자사주 매입 발표처럼 주주 친화적인 정책이 꾸준히 이어질지 관심을 가져봐야겠죠?
- ROE 개선 추이 관찰: 이자 이익을 중심으로 자기자본이익률(ROE)이 어떻게 개선되는지 확인하는 것도 좋은 투자 포인트가 될 거예요.
핵심 수치
• 3분기 단기 순이익: 1조 2,200억 원 (전년 동기 대비 7.9% 증가)
• 외화 환산 이익: 1,868억 원
• 추가 자사주 매입 규모: 2,500억 원
• CT1 비율: 13.45% (전분기 대비 18bp 상승)
• 2027년 예상 PBR: 0.67배
마무리
하나금융지주의 3분기 실적은 불안정한 시장 속에서도 든든한 방어력을 보여줬습니다. 앞으로 순이자마진(NIM) 반등과 주주 환원 확대가 어떻게 이어질지 주목하면서 현명한 투자 판단 내리시길 바랍니다!
태그: #하나금융지주 #3분기 실적 #주식 투자 #삼성증권 #리서치 핵심터치 #NIM #주주환원 #자사주 매입 #은행주 #금융주
댓글
댓글 쓰기